Approfitta delle agevolazioni fiscali!
Un reparto interno dedicato si occuperà in autonomia della gestione delle pratiche burocratiche relative ai contributi e alle agevolazioni fiscali previsti dalla legge!
Ci occuperemo noi di tutto!
LEGGE
13/89
Contributo una tantum
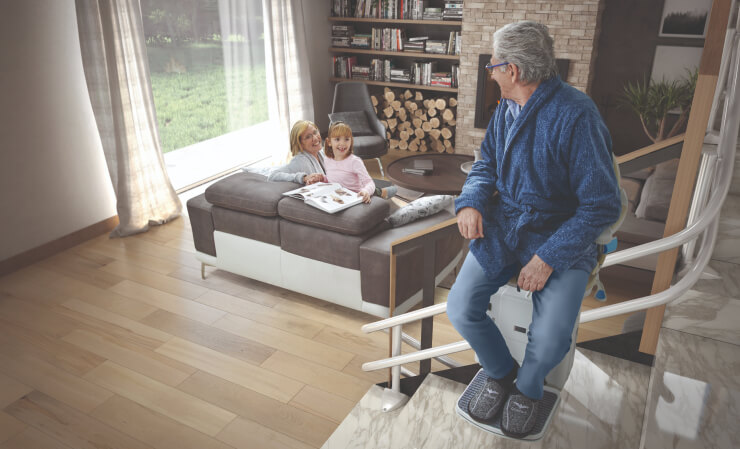
Per la rimozione delle barriere architettoniche si può usufruire del BONUS RISTRUTTURAZIONI edilizie previsto dall’art. 16-bis del TUIR. Ogni ausilio per l’abbattimento delle barriere architettoniche – come montascale, servoscala, mini-ascensori e piattaforme elevatrici – prevede, un limite massimo detraibile di € 96.000,00 per unità immobiliare, indipendentemente dal numero di proprietari o titolari.
Il recupero fiscale è del:
50% per interventi sulla prima casa (abitazione principale) da suddividere in 10 anni.
36% per interventi sulle seconde case, da suddividere in 10 anni.
L’agevolazione è concessa a qualsiasi soggetto IRPEF che effettui interventi su unità immobiliari possedute o detenute a titolo idoneo, nello specifico
– proprietari o nudi proprietari;
– titolari di diritti di godimento come usufrutto, uso, abitazione o superficie;
– detentori (locatari o comodatari);
– familiare convivente del possessore o detentore dell’immobile oggetto dell’intervento (il coniuge, i parenti entro il terzo grado e gli affini entro il secondo grado);
– soci di cooperative (divise e indivise);
– imprenditori individuali (per immobili non classificati come beni strumentali o merce);
– soci di società semplice, o in nome collettivo, o in accomandita semplice.
– coniuge separato assegnatario dell’immobile intestato all’altro coniuge;
– componente dell’unione civile (la legge 76/2016, per garantire la tutela dei diritti derivanti dalle unioni civili tra persone dello stesso sesso, equipara al vincolo giuridico derivante dal matrimonio quello prodotto dalle unioni civili);
– convivente more uxorio, non proprietario dell’immobile oggetto degli interventi né titolare di un contratto di comodato, per le spese sostenute a partire dal 1° gennaio 2016.
I pagamenti relativi devono essere effettuati mediante bonifico bancario parlante, con apposita procedura. Le relative fatture e le copie contabili dei bonifici devono essere allegate alla dichiarazione dei redditi/730.
Il 50% o 36% della spesa, suddiviso in 10 anni, verrà recuperato in base al registro fiscale del contribuente.
È l’immobile in cui il contribuente e il nucleo familiare dimorano abitualmente ed hanno la residenza anagrafica e può essercene solamente una per nucleo familiare. Per accedere all’aliquota 50%, occorre: essere proprietari o titolari di diritto reale di godimento (usufrutto, uso, abitazione) all’inizio dei lavori; destinare l’immobile a abitazione principale al termine. La detrazione si applica anche ai lavori su parti comuni condominiali, limitatamente alla propria quota.
Qualsiasi immobile non adibito ad abitazione principale: casa vacanze, immobile locato a terzi, tenuto a disposizione, ecc. Su questi immobili l’aliquota resta al 36% nel 2026.Nel caso dei condomini, per le parti comuni, l’aliquota applicabile dipende dallo status del singolo condomino (se prima o seconda casa ai fini della sua detrazione).
Sono ammesse integralmente alla detrazione del 19% le spese riguardanti i mezzi necessari al sollevamento dei disabili accertati ai sensi dell’articolo 3, comma 3, della legge n. 104/92, (articolo che definisce lo stato di handicap grave come “minorazione, singola o plurima che abbia ridotto l’autonomia personale, correlata all’età, in modo da rendere necessario un intervento assistenziale permanente, continuativo e globale nella sfera individuale o in quella di relazione”) indipendentemente dal fatto che fruiscano o meno dell’assegno di accompagnamento.
Sono ammesse alla detrazione solo le persone che hanno ottenuto il riconoscimento di disabilità dalla Commissione medica istituita ai sensi dell’articolo 4 della legge n. 104/92 e coloro che sono stati ritenuti invalidi da altre Commissioni mediche pubbliche incaricate ai fini del riconoscimento dell’invalidità civile, di lavoro, di guerra, etc…
La detrazione del 19% sull’intero importo per tutte le spese sopraesposte spetta al familiare del disabile solo se questo risulta fiscalmente a carico.
Per ottenere l’agevolazione fiscale occorre conservare la documentazione fiscale rilasciata dai percettori delle somme (fatture, ricevute o quietanze) per poi poterla esibire o trasmettere, a richiesta degli uffici finanziari.
Per l’abbattimento delle barriere architettoniche nelle abitazioni private, la legislazione italiana prevede la possibilità di concorrere a un parziale rimborso del costo sostenuto, purché le opere siano realizzate in edifici già esistenti, a decorrere dall’ 11 agosto 1989 (primo giorno posteriore ai sei mesi dall’entrata in vigore della Legge 13/89 in riferimento all’art. n. 9).
La Legge n.13/89, eroga contributi a fondo perduto a carico dello Stato e delle Regioni, a favore di chiunque sia portatore di menomazioni o limitazioni funzionali permanenti, fra queste la cecità, che determinano obiettive difficoltà alla mobilità tali da rendere impossibile, difficoltoso o pericoloso superare a piedi una o più rampe di scale. La condizione dello stato di salute, non deve essere necessariamente documentata da certificati rilasciati da organismi specifici o da specialisti, ma può essere attestata semplicemente da un certificato rilasciato dal proprio medico di base.
I portatori di handicap riconosciuti invalidi civili dall’Azienda Sanitaria Locale, (Legge 104/92) hanno diritto di precedenza nella graduatoria delle domande ammesse al contributo:
Siamo a tuo completa disposizione, richiedi un sopralluogo gratuito e senza impegno di acquisto.
Uno dei nostri tecnici specializzati ti indicherà la soluzione migliore e ti presenterà un preventivo completo.

Vai sul sito www.caregivingexpo.it per registrarti e scaricare il tuo pass gratuito. Ti aspettiamo!